Ипотека в Ташкенте в 2026 году
Как взять ипотеку в Ташкенте на квартиру и не переплатить
Представьте, что вы уже месяц листаете объявления. Квартира вроде нашлась, цена понятна, а в голове каша: сколько отдать сразу, какой процент, что за эскроу-счёт, почему один продавец говорит что в ипотеку не продаст, а второй соглашается. Так бывает и у тех, кто покупает первое жильё, и у тех, кто хочет перебраться из тесной однушки в квартиру побольше. Давайте разложим всё по полочкам: как работает ипотечный кредит в Ташкенте и какие банки дают ипотеку в Ташкенте. Разберемся на живых примерах и с честными цифрами на октябрь 2026 года.
Если совсем коротко. Ипотека в Ташкенте в 2026 году бывает льготная (16–18% годовых, но с лимитом 480 млн сумов) и обычная, на деньги банка (от 21%, зато суммы больше). Первоначальный взнос минимум 15%. Платить вы сможете не больше половины своего дохода. С 1 апреля 2026 года все сделки с жильём идут через эскроу-счёт и нотариуса, так что деньги продавцу приходят только после оформления. Главное правило: сначала считайте платёж, который вам будет комфортно выплачивать, потом выбирайте квартиру.
Сколько стоит ипотека на самом деле: считаем на простых примерах
Начнём с цифр, потому что только они отвечают на вопрос «потяну или нет». Возьмём двух покупателей. Первая, Малика, покупает первую квартиру за 560 млн сумов. Первоначальный взнос 15% это 84 млн, значит, в банке она берёт 476 млн на 20 лет под 17%. Платёж выходит около 7 млн сумов в месяц. Второй, Рустам, живёт в однушке и хочет двушку за 1 млрд. Свою квартиру он продаёт за 600 млн и все деньги вкладывает как взнос. Банку остаётся 400 млн, и если взять их на вторичке под 24% на 10 лет, платить придётся около 8,8 млн в месяц.
Теперь главный вопрос: какая зарплата нужна для ипотеки. Банки смотрят, чтобы все платежи по кредитам вместе не съедали больше половины дохода. Малике на платёж в 7 млн нужно получать в семье около 14 млн в месяц, а Рустаму на 8,8 млн около 17,6 млн. Если он оставит себе 100 млн на ремонт, платёж вырастет до 11 млн: подушка в сто миллионов обернётся лишними 2,2 млн каждый месяц. Поэтому прежде чем идти в банк, возьмите ипотечный калькулятор и прикиньте свои цифры.
Про цены на квартиры тоже стоит знать заранее и присматриваться зарание. За июль 2026 года, квадратный метр в самых доступных районах Ташкента (Янгихаёт, Сергели, Бектемир) стоит 11–11,5 млн сумов, а в самом дорогом, Шайхантахуре, около 25 млн. Значит, однушка на 40 метров в доступном районе обойдётся примерно в 440–460 млн и поместится в государственный лимит, а в центре те же метры уйдут за миллиард. Квартира в ипотеку в Ташкенте: цены очень разные, и район решает почти всё.
Какая ипотека вам подойдёт: льготная или обычная
Ипотека по госпрограмме в Ташкенте устроена так. Указом президента № УП-29 от 24 февраля 2026 года установлена максимальная сумма ипотеки в Ташкенте за счёт государства: 480 млн сумов, а в регионах 380 млн. Льготная ипотека в Ташкентской области работает по тем же правилам, но с меньшим лимитом. Процентная ставка по ипотеке в Ташкенте по таким программам сейчас 16–18%, и проценты по ипотеке в 2026 году ниже рыночных на 5–8 пунктов. Это и есть льготная ипотека 2026 года. Если квартира дороже, банк добавляет свои деньги, но уже по другой цене. Например, у Orient Finans Bank по «Надёжной ипотеке» (условия от 7 августа 2026 года) можно взять до 1,06 млрд: 480 млн государственные и до 580 млн банковские. Пока дом на этапе строительства, на первые 480 млн ставка 20%, а на остальное 24%.
Есть и обычная ипотека, на собственные деньги банка. Ставки там от 21% и выше, зато и суммы больше (800 млн, а где-то и 1,2 млрд), и требований к заёмщику меньше. Обратите внимание на важную деталь: у льготной ипотеки с субсидией условие «нет собственного жилья», а у обычной ипотеки такого условия нет. Поэтому первое жильё чаще берут по льготной программе, а тем, кто расширяется и уже владеет квартирой, обычно остаётся рыночная ставка.
В каком банке лучше взять ипотеку
В каком банке лучше взять ипотеку в Ташкенте, универсального ответа нет: у каждого банка свои продукты и требования. Какие банки дают ипотеку в Ташкенте, смотрите ниже. Вот что предлагают банки Ташкента по данным Bank.uz
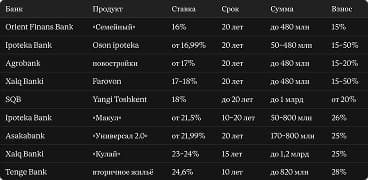
Самая низкая ставка по ипотеке в Ташкенте в этой таблице 16%, но это данные на май. Ставка по ипотеке сегодня может отличаться, поэтому цифры стоит сверять. И не верьте слову «от»: это минимум, до которого доходят не все. Банк может снизить ставку, если у вас большой взнос или официальный доход. На вторичке всё дороже: по Bank.uz там 20–24,99% (у Octobank 20%, у Infinbank 20,99–24,99%), а Hamkorbank на своей странице пишет 25–27%. Самая выгодная ипотека в Ташкенте это не та, где красивая ставка в рекламе, а та, где меньше всего итоговая переплата с учётом взноса, срока и расходов. Возьмите 3-4 банка и рассчитайте итоговую переплату по нескольким продуктам банка и вам сразу все станет понятно, в каком банке брать ипотеку выгодно.
Первоначальный взнос: сколько нужно отдать сразу
Минимальный первоначальный взнос по ипотеке в льготных программах 15% от цены квартиры. Если кредит больше 480 млн, банки обычно просят от 25%. По обычным продуктам взнос чаще 20–26%, а на вторичке до 28%. У Hamkorbank он зависит от вашей нагрузки: от 25%, если платежи не больше половины дохода, и от 30%.
Можно ли взять ипотеку без первоначального взноса? Квартиру в ипотеку без первоначального взноса в Ташкенте в 2026 году я не нашёл: во всех условиях, которые я смотрел, минимум 15%. Но есть способы не собирать его целиком из своего кармана. Есть программа “Первый ипотечный вклад”, которая заработала с 1 июля 2026 года. Вы кладёте деньги на специальный вклад, банк просит у министерства помощь на взнос, и в течение пяти рабочих дней она приходит на ваш вклад, а на деньги идут проценты. Если банк потом отказывает в ипотеке, ваши деньги с процентами вернутся вам, а помощь государства уйдёт обратно. А если вы расширяете свою жилплощадь, то ваш первоначальный взнос это деньги от продажи старой квартиры, только так.
Субсидия на ипотеку: как её получить и кому она положена
Для тех, кто покупает первое жильё, это самый полезный и самый недооценённый бонус. Субсидия на ипотеку в 2026 году работает так: государство компенсирует часть первоначального взноса и часть процентов. Заявки принимают с 16 марта по 1 декабря, всего планируют выдать 30 тысяч уведомлений, на программу выделено 2,7 трлн сумов. Квота ограничена, а до 1 декабря меньше двух месяцев.
Как получить субсидию на ипотеку: сначала проверьте доход. Для Ташкента совокупный официальный доход вас, супруга и поручителей должен быть от 3,4 до 11,6 млн сумов в месяц, в этом сезоне разрешили считать и доходы близких родственников. Потом подаёте заявку на my.gov.uz, в приложении myGov или в центре госуслуг, через OneID разрешаете банку проверить кредитную историю и оформляете кредит в банке-участнике. К примеру, в MKBANK при субсидии взнос от 15%, срок до 20 лет и ставка 17%, но нужно набрать 30 и более баллов по социальным критериям и не иметь собственного жилья.
Что такое эскроу-счёт и почему о нём все говорят
С 1 апреля 2026 года в Узбекистане изменился сам порядок покупки жилья, и об этом нужно знать каждому, кто идёт на сделку. Теперь покупатель не передаёт продавцу деньги из рук в руки. Он открывает в банке специальный эскроу-счёт и кладёт туда нужную сумму, наличными или переводом. Нотариус через электронную систему проверяет, что деньги на счёте, и только после этого заверяет договор. Сразу после заверения банк отправляет деньги продавцу, в тот же день, а если время позднее, то на следующий рабочий. Если сделка сорвалась, деньги возвращаются покупателю.
Проще говоря, эскроу это сейф, ключ от которого у банка. Покупатель не боится, что отдаст деньги и останется без квартиры, а продавец не боится, что отдаст квартиру и останется без денег. В ипотеку схема та же: банк сообщает нотариусу об одобрении кредита, и деньги идут продавцу после оформления. Правило действует для сделок дороже 25 млн сумов. За услугу в государственных банках берут не больше 206 тысяч сумов, частные банки сами назначают стоимость услуги.
Не путайте это с другим эскроу, для новостроек. Он касается долевого строительства: деньги покупателей лежат на счёте, пока дом не достроят, и застройщик не может тратить их на другие стройки. Его запуск несколько раз переносили.
Как проходит покупка квартиры в ипотеку на вторичке
На вторичном рынке всё проще, чем кажется. Сначала вы выбираете квартиру и собираете документы. Банк проверяет, нет ли на квартире запретов, а оценщик определяет её цену, это занимает около двух-трёх дней. Потом покупатель и продавец договариваются, вносите свой взнос, и банк выдаёт письмо с обещанием перевести деньги в течение 30 дней. Дальше нотариус заверяет договор, кадастр переоформляет квартиру на вас (обычно около суток), банк ставит её в залог и переводит деньги продавцу. С апреля 2026 года ко всему этому добавился эскроу-счёт, о котором мы говорили выше.
Ипотека на вторичное жильё в Ташкенте подходит тем, кому нужна квартира сейчас, а не через два года. Если вы думаете про ипотеку на вторичку в 2026 году, держите в голове две вещи: ставки выше, чем на новостройки (20–27%), и взнос тоже выше (20–28%). Если вы хотите купить квартиру в ипотеку в Ташкенте на вторичке, начните с предварительного одобрения: с ним продавцу видно, что вы платёжеспособны.
Те, кто хочет купить дом, а не квартиру, тоже не остаются без вариантов. Ипотека на дом в Ташкенте есть: например, у Hamkorbank кредит на покупку и ремонт дома (по Bank.uz от 19%, до 800 млн, взнос 26%; но на странице самого банка по вторичке 25–27%, так что уточняйте). Купить дом в ипотеку в Ташкенте можно. А вот можно ли купить дом в ипотеку в Ташкентской области или купить квартиру в ипотеку в Ташкентской области на тех же условиях, я не проверял. Гослимит там ниже (380 млн вместо 480), а ставка и взнос по ипотеке на частный дом в Ташкентской области зависят от банка.
Ложка дёгтя. Почему продавцы не хотят продавать квартиру в ипотеку
Вы наверняка видели объявления «только за наличные» или слышали от продавца «в ипотеку не продадим». Самая частая причина, о которой говорят на рынке, это налог. Давайте разберём, как он на самом деле работает, потому что многие боятся его зря.
Если вы владеете квартирой больше трёх лет, налога с продажи нет вообще. Если меньше трёх лет и продали дороже, чем купили, нужно заплатить 12% с разницы. Пример: купили в 2024 году за 700 млн, продали в 2026 за 1 млрд, значит, налог с 300 млн составит 36 млн сумов. Если документов о покупке нет, можно применить фиксированный вычет, на 2026 год это около 117,6 млн. Декларацию подают до 1 апреля следующего года через soliq.uz, а платят до 1 июля. Продажа близким родственникам налогом не облагается.
То есть владельцам со стажем бояться нечего, а вот тем, кто купил недавно, особенно инвесторам, налог ощутимо бьёт по карману. Кроме того, раньше при сделках нередко писали в договоре цену поменьше, чтобы и налог был меньше. Сейчас государство сделало механизм, который обязывает продавца и покупателя проводить деньги через банк, чтобы деньги шли через банк, настоящая сумма видна, а при ипотеке квартиру ещё и оценивает банк. Поэтому часть продавцов предпочитает вообще не продавать, чем платить налог с реальной цены. Поэтому именно в ипотеку вы будете слышать много отказов от продавцов на вторичном рынке.
Совет: Объясните продавцу что вы уже получили предварительное одобрение и что его деньги будут защищены, и будет указана честная цена в договоре. А если вы сами продаёте, напишите в объявлении «возможна ипотека» это расширит круг покупателей.
Новостройка и Новый Ташкент: ипотека или рассрочка
Большинство покупателей первого жилья смотрят на новостройки, и это понятно: цены и ставки ниже. Купить квартиру в новостройке в ипотеку в Ташкенте проще, когда понимаешь схему. Возьмём за пример условия Orient Finans Bank от августа 2026 года. Пока дом строится, банк кредитует вас за свой счёт под 20%. Когда дом сдан и квартира оформлена, государство даёт банку деньги на ваш кредит в пределах лимита, и ставка становится льготной. Банк работает только со «своими» застройщиками и просит, чтобы дом сдали и оформили в течение 18 месяцев. Новостройки Ташкента в ипотеку подходят тем, кто может подождать, а тем, кому тесно прямо сейчас, лучше смотреть вторичку.
Под проект «Новый Ташкент» есть отдельный продукт, SQB «Ипотека Yangi Toshkent». Квартира в Новом Ташкенте в ипотеку обойдётся так: до 1 млрд сумов, ставка 18%, срок до 20 лет и взнос от 20%. По условиям банка, деньги, внесённые через аукцион, могут засчитать как первоначальный взнос. Есть подвох: если квартиру не оформить в залог банка в течение 30 дней, ставка временно подскакивает до 27%. Не забудьте и про проверку застройщика: в Ташкенте уже останавливали стройки отдельных компаний из-за отсутствия обязательных заключений и экспертизы.
А что выгоднее, ипотека или рассрочка? Рассрочка от застройщика обычно не требует одобрения банка. Такие рассрочки идут на 18–36 месяцев с первым взносом около 30%. Платежи за такой срок крупные, зато переплаты почти нет. Ипотека растягивает платёж на 15–20 лет, но стоит процентов. Если вы спокойно тянете большие платежи пару лет, рассрочка выгоднее. Если нет, ипотека спасёт бюджет, хоть и дороже.
Кому дают ипотеку: документы, самозанятые, иностранцы
Банки по льготным программам обычно смотрят на пять вещей: вы гражданин Узбекистана от 18 до 60 лет, у вас постоянный доход (в примере банка не меньше последних 6 месяцев), платежи по всем кредитам вместе с ипотекой не больше половины дохода, нет просрочек, а старые кредиты закрыты. Какие документы нужны: паспорт или ID-карту, подтверждение дохода, согласие на проверку кредитной истории и документы на квартиру: договор с застройщиком или бумаги собственника. Остальное банк запросит после предварительного одобрения.
Ипотека без официального дохода в Ташкенте возможна, но дороже. По условиям Orient Finans Bank взнос будет не меньше 25% при кредите до 480 млн и не меньше 30% при большем, плюс нужно показать, что деньги у вас реально есть, например оборотом по карте. С 1 апреля 2026 года ипотеку за счёт государства дают тем, у кого есть официальный доход, и самозанятым, которые добровольно платили социальный налог: в 2026 году достаточно оплаты за последний год, в 2027-м нужны два года, с 2028-го три. Если вы собираетесь покупать в ближайшие годы, начинайте платить заранее.
Ипотека для иностранцев в Ташкенте и ипотека для россиян в Ташкенте устроены строже. В найденных условиях заёмщик должен быть гражданином Узбекистана (у Hamkorbank допускаются ещё и постоянно проживающие без гражданства). И процентная ставка как правило на несколько пунктов выше.
Какие у ипотеки риски и как их уменьшить
Про риски нужно говорить честно, ведь ипотека это обязательство на многие годы. Главный риск в том, что платёж окажется слишком тяжёлым. Поэтому считайте не максимум, который одобрит банк, а сумму, с которой вы сможете жить спокойно, и оставляйте запас на случай потери дохода. Второй риск просрочка: за неё банки берут повышенный процент, у Orient Finans Bank он в полтора раза выше основного. А квартира находится в залоге, то есть при длительных неплатежах банк вправе требовать её продажи, как это работает, советую сразу читать в договоре с банком.
Отдельно хочу сказать про график платежей. Бывают аннуитетные платежи (одинаковые каждый месяц) и дифференцированные (сначала больше, потом меньше). На кредите 480 млн под 17% на 20 лет по аннуитету вы платите 7,04 млн и переплачиваете около 1,21 млрд, а по дифференцированному от 8,80 млн в начале до 2,03 млн в конце и переплачиваете около 819 млн. Разница почти 400 млн, поэтому попросите банк посчитать оба варианта.
Если вы расширяетесь: что делать первым, продавать или покупать
Самый нервный вопрос у тех, у кого жильё уже есть. Если продать первым, у вас на руках точный бюджет. Квартира в среднем продаётся 45–60 дней (при хорошей подготовке 20–25), и если за это время вы не найдёте новую, придётся снимать жильё. Если купить первым, торопиться не надо, но банку нужно показать, откуда у вас взнос. У Aloqabank в условиях по вторичке указан льготный период до 12 месяцев и допускается поручитель или залог другого имущества, и это может помочь тем, кто ещё не продал старое жильё. Совет один: получите предварительное одобрение банка до того, как выставите свою квартиру на продажу, и заранее выясните, сколько налога придётся заплатить.
Как взять ипотеку по шагам и стоит ли она того
Чтобы не запутаться, вот как получить ипотеку в 2026 году и как взять ипотеку в Ташкенте. Сначала посчитайте комфортный платёж. Потом проверьте, подходите ли вы под субсидию на my.gov.uz, сравните два-три банка по общей переплате и выберите квартиру. Подайте заявку, получите одобрение, откройте эскроу-счёт, подпишите договор у нотариуса и оформите залог. Если не хочется разбираться самому, у нас есть помощь в получении ипотеки в Ташкенте: ипотечный брокер сравнивним банки, соберём документы и полностью проведём сделку.
Стоит ли брать ипотеку в 2026 году? Простого ответа нет, но есть цифры. Ипотека 480 млн на 20 лет под 17% это переплата около 1,2 млрд, то есть вернёте вы примерно 1,7 млрд. Зато льготные 16–18% заметно ниже рыночных 21–26%, а субсидия может снять часть взноса и процентов. Ипотека имеет смысл, если платёж посильный с запасом, взнос накоплен и порядок сделки понятен. Подождать стоит, если платёж «впритык», нет подушки на случай просрочки или вы не сравнили хотя бы два банка. Самые дорогие ошибки: считать платёж без запаса, смотреть только на ставку, пропустить срок оформления залога и не проверить застройщика.
Итог: Ипотека — это не страшно, если подойти к ней разумно
Сначала посчитайте, какой платёж вам по силам, и не тяните максимум, который одобрит банк. Потом сравните пару банков: смотрите не на красивый процент в рекламе, а на то, сколько вы отдадите за всё время. Если берёте первое жильё, обязательно проверьте, не положена ли вам помощь от государства, пока она ещё есть. Деньги за квартиру теперь проходят через банк и нотариуса, так что за них можно не переживать. А если продавец не хочет продавать в ипотеку, заранее получите одобрение в банке и договоритесь по честной цене. Главное, не спешите и не бойтесь задавать вопросы.
Мы сможем найти Вам квартиру, которую можно купить в ипотеку, а также поможем собрать все нужные документы
Заказать бесплатный подборДанные собраны из открытых источников: документов и сайтов банков (Orient Finans Bank, SQB, Hamkorbank, Aloqabank), агрегатора Bank.uz, материалов Gazeta.uz, Kun.uz, Podrobno.uz, SalomUy, Domtut.uz и Realting.uz. Условия ипотеки и налоги в Узбекистане меняются указами, поэтому окончательные цифры берите у банка. Материал не является финансовой или юридической консультацией.